Petróleo acima de US$ 110: o que muda na economia brasileira
A alta do petróleo recoloca inflação, juros e poder de compra no centro do debate. O Brasil pode ampliar suas receitas de exportação enquanto famílias e empresas enfrentam pressão sobre os custos. Entender essa dupla exposição é decisivo para avaliar os próximos meses.
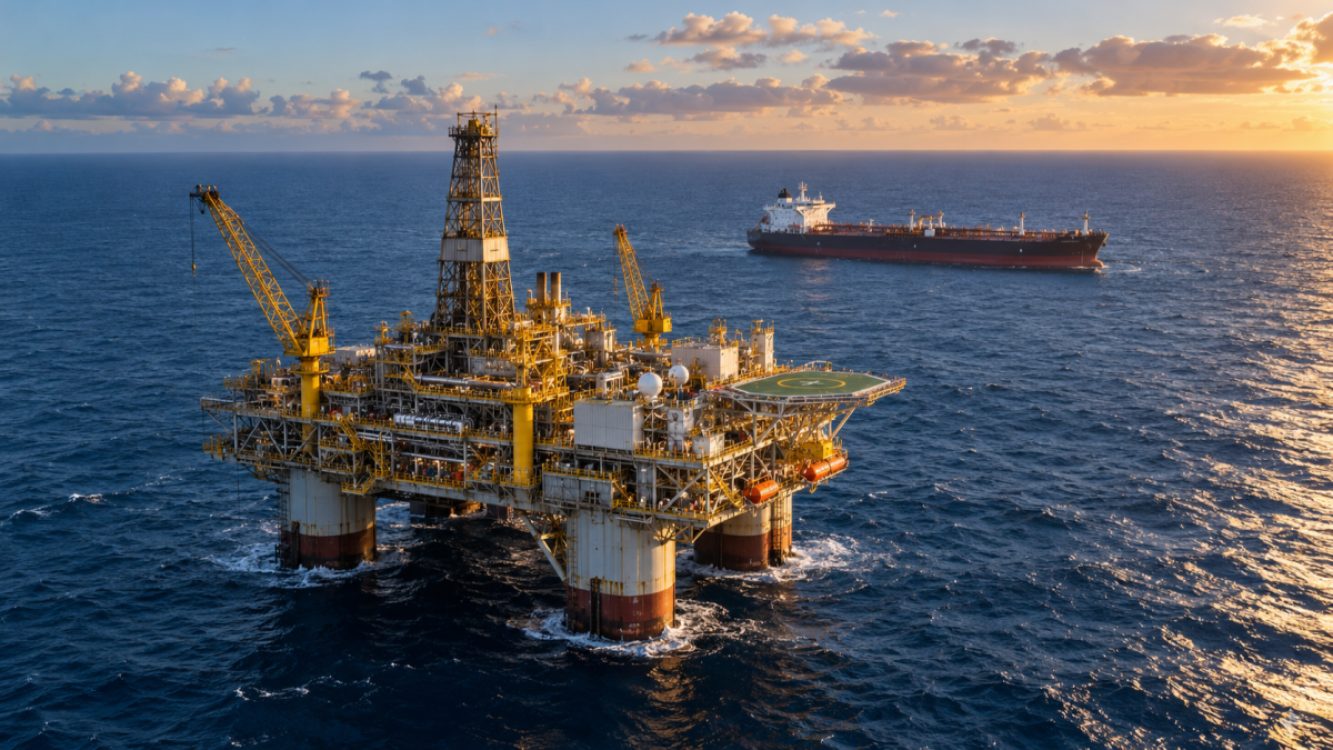
Um barril de petróleo pode ficar mais caro a milhares de quilômetros do Brasil e, ainda assim, alterar a conta de uma entrega, o orçamento de uma família e a decisão de contratar de uma empresa brasileira.
Essa ligação ajuda a compreender o momento. Na manhã de 21 de outubro, os contratos futuros do Brent avançavam para US$ 110,85 por barril, segundo a Reuters, em meio às dificuldades diplomáticas entre Estados Unidos e Irã e às preocupações com a oferta. O valor era uma cotação durante o pregão, não o fechamento do dia. [1]
O número chama a atenção. O mecanismo econômico que ele pode colocar em movimento merece atenção ainda maior.
O risco para o Brasil está na combinação entre energia cara, expectativas de inflação resistentes e crescimento com menos espaço para reagir. Ao mesmo tempo, a condição de exportador de petróleo abre um canal de ganhos. A intensidade e a distribuição desses efeitos determinarão o saldo para a economia.
Por que o petróleo está subindo e qual é o papel de Hormuz?
O petróleo incorpora ao preço tanto a disponibilidade presente quanto o risco de interrupções futuras. Compradores precisam avaliar se a carga chegará, quando chegará e quanto custará transportá-la e segurá-la.
Segundo a Administração de Informação de Energia dos Estados Unidos, a EIA, cerca de 20 milhões de barris por dia passaram pelo estreito de Hormuz em 2024, aproximadamente um quinto do consumo mundial de líquidos de petróleo. Trata-se de uma referência histórica para dimensionar a importância da rota, e não de uma medição do fluxo atual. [2]
Esse volume ajuda a explicar por que uma ameaça localizada pode modificar preços globais. Se uma rota se torna menos segura, o mercado tenta remunerar o risco de atraso, perda ou escassez. Esse componente é conhecido como prêmio de risco geopolítico.
É preciso distinguir, porém, três fenômenos: risco de interrupção, redução efetiva das entregas e dificuldade de recompor estoques. Eles podem ocorrer juntos, mas não são equivalentes. Uma alta motivada por receio pode recuar com uma negociação; uma alta acompanhada por perdas persistentes de produção tende a exigir uma resposta física da oferta ou da demanda.
A análise deve acompanhar navios, estoques, produção e capacidade de refino, além das declarações diplomáticas. A manchete revela a tensão; os fluxos físicos mostram sua dimensão econômica.
O Brasil ganha ou perde com o petróleo mais caro?
A pergunta exige separar o país em seus diferentes agentes econômicos.
Para um exportador de petróleo, a alta da cotação pode elevar a receita em dólares, mantidos o volume vendido e as demais condições. Para uma transportadora que compra diesel, o mesmo movimento pode representar pressão de custos. Para uma família, a preocupação é quanto restará da renda depois das despesas essenciais.
O Brasil combina produção e exportação de petróleo com importações de derivados. As estatísticas da ANP tratam separadamente esses fluxos, distinção fundamental para analisar a exposição externa do setor. [3]
Produzir petróleo bruto não significa produzir, na proporção e no local necessários, todos os combustíveis consumidos. Refino, especificações dos produtos, manutenção, armazenagem e distribuição condicionam o abastecimento.
Daí surge uma aparente contradição: o país pode receber mais pelas exportações e pagar mais para abastecer parte de sua economia.
O saldo depende dos volumes, dos preços relativos e da taxa de câmbio. Também depende de quem recebe os ganhos e de quem absorve os custos. Uma melhora nas receitas de uma cadeia exportadora não se transforma automaticamente em aumento de renda para o conjunto dos consumidores.
Há ainda uma diferença entre renda e produção. Receber mais dólares pelo mesmo volume exportado melhora o valor das vendas, mas, isoladamente, não representa aumento equivalente do PIB real. Confundir receita nominal com expansão física da atividade produz diagnósticos excessivamente otimistas.
Como a alta do petróleo chega à inflação no Brasil?
O choque pode percorrer três caminhos: preços diretamente expostos, custos de produção e expectativas.
Combustíveis e preços diretamente expostos
Gasolina, diesel, gás de cozinha e querosene de aviação pertencem a mercados relacionados ao petróleo, embora suas cotações e condições de oferta sejam distintas. O barril é uma referência importante; não é uma tabela de reajuste de todos os derivados.
Também não existe transmissão automática, integral e simultânea para os postos. A Petrobras informa que sua estratégia comercial considera o custo alternativo do cliente e o valor marginal para a companhia, buscando evitar o repasse imediato das oscilações internacionais de curto prazo e do câmbio. [4]
Na ponta final, entram outros componentes: mistura de biocombustíveis, tributos, distribuição, revenda e condições locais de concorrência. Portanto, uma alta de 10% do Brent não permite concluir que a gasolina subirá 10%.
Fretes, insumos e margens empresariais
O segundo caminho passa pela cadeia produtiva. Uma empresa pode enfrentar despesas maiores com transporte, embalagens ou insumos petroquímicos e decidir entre absorver o custo, renegociar compras, elevar preços ou reduzir outras despesas.
A possibilidade de repasse depende da concorrência e da demanda. Quando o consumidor resiste, o choque pode aparecer primeiro na margem de lucro e, depois, nos investimentos e no emprego. A ausência de reajuste imediato não significa ausência de impacto.
Nos alimentos, o transporte pode acrescentar pressão, mas clima, safras, estoques e preços agrícolas continuam decisivos. Na eletricidade, seria inadequado supor uma transmissão direta e uniforme do Brent: condições hidrológicas, fontes de geração, despacho térmico e regras tarifárias também precisam ser avaliados.
Expectativas e reajustes futuros
O terceiro caminho é mais delicado. Se empresas e trabalhadores passam a esperar inflação persistentemente maior, podem incorporar essa expectativa às negociações de preços, contratos e rendimentos.
Nesse caso, o choque deixa de ficar restrito à energia. Sua influência se espalha por decisões tomadas hoje com base no custo de amanhã. É a propagação que a política monetária procura limitar.
Análise publicada pelo FMI em maio de 2026 destaca que expectativas bem ancoradas ajudam as economias latino-americanas a absorver pressões temporárias de energia e de outras commodities. A credibilidade reduz o risco de uma alta presente ser interpretada como inflação permanentemente maior. [5]
Por que o ponto de partida da inflação importa tanto?
O mesmo choque pode produzir consequências diferentes conforme a economia que o recebe.
O IPCA de setembro de 2026 foi de 0,82%. Em 12 meses, a inflação alcançou 4,58%, segundo o IBGE. Esses são dados observados, distintos das projeções para o encerramento do ano. [6]
No Focus divulgado em 19 de outubro, a mediana das projeções do mercado para o IPCA de 2026 permaneceu em 5,22%, conforme a cobertura do UOL sobre o levantamento do Banco Central. Trata-se de uma expectativa dos participantes da pesquisa, não de um resultado realizado nem de uma previsão própria do BC. [7]
O regime brasileiro tem meta de 3%, com intervalo de tolerância de 1,5 ponto percentual para mais ou para menos. Na sistemática contínua, o descumprimento é caracterizado por seis meses consecutivos fora desse intervalo. Uma leitura mensal acima de 4,5%, isoladamente, não basta para concluir que essa condição foi preenchida. [8]
Esse ponto de partida reduz a margem de conforto diante de um novo choque. Quanto mais distante da meta estiver a inflação esperada, maior será a preocupação com a disseminação dos reajustes.
Isso não permite atribuir ao petróleo toda a inflação brasileira. Tampouco autoriza transformar uma oscilação do barril em uma estimativa exata para o IPCA. Seria necessário modelar pesos, defasagens, câmbio, preços de derivados, tributos e decisões comerciais.
Petróleo mais caro significa aumento da Selic?
Não necessariamente. A decisão depende da persistência e da transmissão do choque, além da atividade econômica e das expectativas.
O Banco Central enfrenta um dilema: elevar juros não aumenta a oferta de petróleo, mas pode conter a propagação dos preços e reduzir a demanda. Em contrapartida, condições financeiras mais restritivas também podem aprofundar a desaceleração provocada pela perda de renda real.
Uma distinção é decisiva. Um aumento pontual do preço da energia eleva o nível de preços. Para manter a inflação elevada por muito tempo, é necessário que ocorram novos aumentos ou que aquele reajuste se propague a outros preços e contratos.
Por isso, não basta observar o barril em uma manhã de negociação. É preciso avaliar a duração do movimento, a resposta do câmbio, a inflação de serviços, a difusão dos aumentos e a evolução das expectativas.
Estudo de pesquisadores publicado na série de trabalhos do FMI, com dados de 72 economias entre 1970 e 2015, mostra que a transmissão do petróleo à inflação varia entre países e ao longo do tempo. Composição da cesta de consumo, subsídios e condução da política monetária ajudam a explicar essas diferenças. O resultado internacional não deve ser convertido mecanicamente em coeficiente para o Brasil de 2026. [9]
Um choque de energia pode tornar a redução dos juros mais difícil, sem determinar antecipadamente a próxima decisão do Copom.
Dólar e petróleo: uma combinação que pode ampliar ou amortecer o choque
Para o comprador brasileiro, o preço internacional e a taxa de câmbio precisam ser observados juntos.
Considere um exercício estritamente ilustrativo. Se o petróleo sobe 10% em dólares e o dólar fica 5% mais caro em reais, a referência do barril em moeda brasileira aumenta 15,5%: 1,10 multiplicado por 1,05, menos 1.
Se o petróleo sobe os mesmos 10%, mas a cotação do dólar em reais cai 5%, a alta dessa referência fica em 4,5%: 1,10 multiplicado por 0,95, menos 1.
Esses cálculos não estimam gasolina, diesel ou IPCA. Apenas isolam o efeito combinado de duas variáveis sobre uma referência de custo.
O real pode ser favorecido pelas receitas de exportação de petróleo e, simultaneamente, pressionado pela aversão internacional ao risco. Juros externos, condições fiscais e fluxos de investimento também interferem. Não existe uma regra segundo a qual petróleo mais caro obrigatoriamente valorize ou desvalorize a moeda brasileira.
Quem sente primeiro: famílias, pequenas empresas e setores produtivos
O impacto tende a ser desigual. Para famílias com pouca renda disponível após as despesas essenciais, um aumento de transporte ou gás pode exigir cortes imediatos em outras compras. Essa restrição chega ao comércio e aos serviços pelo lado da demanda.
Nas empresas, há dois testes simultâneos: suportar custos maiores e vender para um cliente com orçamento mais apertado.
| Segmento | Exposição principal | Variável decisiva para acompanhar |
|---|---|---|
| Transporte e logística | Combustível e custo operacional | Diesel efetivamente comprado e possibilidade de renegociar fretes |
| Comércio e distribuição | Entregas, reposição e consumo | Margem por produto e giro dos estoques |
| Indústria | Insumos, energia e transporte | Intensidade de uso, contratos e capacidade de repasse |
| Aviação e turismo | Querosene e demanda por viagens | Custo do combustível, ocupação e tarifas |
| Produção de petróleo | Receita de venda e custos de operação | Preço realizado, volume produzido e despesas |
| Famílias | Transporte, gás e preços indiretos | Renda disponível e composição do orçamento |
Quadro analítico de exposições potenciais; não apresenta resultados medidos nem previsão de desempenho setorial.
Um exemplo revela por que pequenas variações de custo podem mudar muito o resultado. Imagine uma empresa com receita mensal de R$ 100 mil, custos e despesas de R$ 90 mil e resultado operacional de R$ 10 mil. Se um conjunto de despesas de R$ 20 mil aumentar 10%, sem repasse e sem outras mudanças, o resultado cairá para R$ 8 mil: redução de 20%.
É uma simulação contábil, não uma estimativa do efeito atual do petróleo. Sua utilidade está em mostrar que a sensibilidade do lucro pode ser muito maior que a variação percentual do faturamento ou de um insumo isolado.
O capital de giro também merece atenção. Repor a mesma quantidade de mercadorias por um valor maior exige mais recursos. Se o prazo de recebimento não muda, a empresa pode precisar financiar uma necessidade adicional de caixa justamente quando o crédito está mais difícil.
Contas públicas: receita adicional exige disciplina
O petróleo também conecta o choque externo aos orçamentos públicos. Preços mais altos podem ampliar receitas ligadas à atividade petrolífera, dependendo das bases de cálculo, da produção, do câmbio e dos resultados empresariais.
A Petrobras registra pagamentos relevantes de tributos e participações governamentais, incluindo royalties e participação especial. Esses canais ajudam a entender por que os efeitos fiscais vão além do preço nos postos. [4]
Mas receita extraordinária é volátil. Financiar despesas permanentes com um ganho que pode desaparecer na próxima queda da commodity aumenta a fragilidade do orçamento.
Na outra direção, medidas para amortecer combustíveis podem transferir parte da conta ao Tesouro. Um comunicado da Petrobras referente a setembro de 2026 descreveu um mecanismo de subvenção ao diesel com prazo de 30 dias. Esse registro ilustra a necessidade de considerar medidas públicas na formação de preços; não comprova que aquela condição específica continue vigente em 21 de outubro. [10]
Na avaliação econômica, qualquer amortecimento deve explicitar beneficiários, custo, fonte de financiamento, prazo e regra de encerramento. Subsídios abrangentes também podem beneficiar consumidores com maior capacidade de pagamento e reduzir o incentivo à economia de combustível.
Proteção temporária e focalizada deve ser comparada com alternativas como transferências de renda e apoio ao transporte coletivo. A escolha depende de rapidez, alcance, custo fiscal e capacidade de implementação. Evitar o reajuste na bomba não elimina o custo econômico; altera quem o absorve e em que momento.
Três cenários para os próximos meses
Os cenários abaixo organizam possibilidades. Não atribuem probabilidades nem preços-alvo ao petróleo, ao câmbio ou à Selic.
| Cenário | Condições que o caracterizam | Consequência econômica possível |
|---|---|---|
| Distensão | Melhora da segurança das rotas, entregas regulares e recomposição de estoques | Redução do prêmio de risco e alívio gradual de custos |
| Tensão prolongada | Oferta continua circulando, mas com risco, seguros e logística mais caros | Compressão de margens e maior dificuldade para desinflacionar |
| Interrupção relevante | Perdas persistentes de oferta ou de capacidade de entrega, especialmente de derivados | Pressão inflacionária mais forte e enfraquecimento da atividade |
O terceiro cenário combina forças de natureza estagflacionária: custos maiores e crescimento menor. Isso descreve uma direção de risco, não um diagnóstico de que o Brasil já esteja em estagflação.
A duração do choque pode ser mais importante que uma máxima pontual. Empresas conseguem absorver algumas oscilações por meio de estoques e margens. Uma pressão que atravessa sucessivos ciclos de compra tende a alcançar contratos, investimentos e decisões de emprego.
O que acompanhar para distinguir ruído de mudança estrutural
Uma leitura consistente precisa combinar cinco grupos de indicadores:
- Oferta e logística internacionais: entregas efetivas, estoques, capacidade de refino, seguros e transporte marítimo.
- Preços em reais: Brent, cotações de derivados e câmbio, com atenção à persistência dos movimentos.
- Abastecimento doméstico: preços de produtores e importadores, disponibilidade regional e valores de revenda monitorados pela ANP.
- Inflação e expectativas: núcleos, serviços, difusão e projeções de diferentes horizontes, além do índice cheio.
- Atividade e crédito: consumo, produção, condições de financiamento, inadimplência e investimento.
Nenhum indicador, isoladamente, resolve o diagnóstico. Alta de receita das petroleiras não demonstra melhora generalizada da economia. Recuo diário do Brent não prova que os custos logísticos já se normalizaram. E estabilidade temporária nos postos não assegura estabilidade permanente de preços.
Como as empresas podem se preparar sem apostar em previsões
A resposta empresarial começa por medir a exposição real. É necessário conhecer o peso do combustível, do frete e dos insumos sensíveis à energia no custo de cada produto ou serviço.
Depois, convém simular diferentes aumentos nas despesas efetivamente expostas, recalcular margens e verificar a necessidade de caixa. Esses testes devem incluir limites à capacidade de repasse e eventual redução de vendas.
Também faz sentido revisar a validade dos orçamentos, negociar prazos, consolidar entregas e comparar fornecedores. A decisão de aumentar estoques precisa considerar juros, armazenagem, risco de queda de preços e deterioração. Comprar mais apenas por receio pode substituir um risco de custo por um problema de liquidez.
Instrumentos de proteção financeira podem ser pertinentes para exposições relevantes e mensuráveis, com análise especializada. Precisam ser avaliados pelos custos, garantias e aderência ao risco da operação. Proteção é uma decisão de gestão de exposição, e não uma oportunidade de apostar na direção do barril.
Para muitas pequenas empresas, começar por contratos melhores, informação de custos e disciplina de caixa oferece uma resposta mais imediata.
A oportunidade brasileira depende de transformar receita em produtividade
O Brasil possui uma oportunidade de capturar renda com a produção de petróleo. O alcance dessa oportunidade depende da capacidade de reduzir a vulnerabilidade do restante da economia.
Isso exige avaliar investimentos em logística, refino quando economicamente justificável, armazenagem, eficiência energética e diversificação de fontes. Projetos precisam considerar retorno, segurança de abastecimento, concorrência, impacto ambiental e mudanças futuras na demanda.
Nem todo investimento se paga porque o barril está caro hoje. Decisões com décadas de duração precisam sobreviver também a cenários de preços menores e transição energética.
A mesma disciplina vale para o uso das receitas públicas. Ganhos temporários podem fortalecer capacidade de investimento e reduzir vulnerabilidades; compromissos permanentes assumidos durante a alta podem transformar a próxima queda em crise orçamentária.
O teste econômico dos próximos meses será a capacidade de preservar a estabilidade de preços e a renda das famílias enquanto se aproveitam oportunidades produtivas. O país pode ganhar em parte da balança comercial e perder dinamismo em setores dependentes do mercado interno. Reconhecer essa possibilidade é o primeiro passo para formular respostas melhores.
O petróleo valoriza um recurso que o Brasil produz. O desenvolvimento depende de como essa renda se transforma em produtividade, segurança e poder de compra.
Perguntas frequentes sobre petróleo e economia brasileira
Por que o petróleo sobe quando há tensão no Oriente Médio?
Porque aumenta o risco de interrupções na produção ou nas rotas de transporte. Parte da alta pode refletir um prêmio de risco antes de ocorrer uma redução efetiva da oferta.
Se o Brasil produz petróleo, por que os combustíveis podem subir?
Produção de petróleo bruto, refino e oferta de combustíveis são etapas diferentes. Preços internacionais, importações de derivados, câmbio, logística, tributos e decisões comerciais influenciam o mercado brasileiro.
A alta do petróleo obriga o Banco Central a aumentar os juros?
Não. A resposta depende da duração do choque, da propagação dos preços, das expectativas e da atividade econômica. A alta pode dificultar a redução dos juros sem determinar automaticamente uma elevação.
O petróleo mais caro é bom para o Brasil?
Pode beneficiar exportadores e receitas públicas, enquanto pressiona consumidores e empresas compradoras de combustíveis. O saldo depende dos volumes, do câmbio, dos custos e da distribuição dos ganhos e perdas.
Fontes e referências
Consulta e referência editorial: 21 de outubro de 2026. As interpretações, os cenários e as simulações contábeis são desenvolvimentos analíticos deste texto. Não foi estimado um modelo econométrico original.
- Reuters — Oil prices jump $2 as Iran knocks hopes of diplomatic progress, 21/10/2026 . Cotação intradiária das 10h48 GMT, correspondente a 7h48 em Brasília.
- EIA — Amid regional conflict, the Strait of Hormuz remains critical oil chokepoint, 16/06/2025 . Referência histórica para os fluxos de 2024.
- ANP — Anuário Estatístico Brasileiro do Petróleo, Gás Natural e Biocombustíveis 2026 . Séries referentes a 2016–2025; estrutura de produção e comércio exterior.
- Petrobras — Impactos econômicos: formação de preços e participações governamentais .
- FMI — Anchored Inflation Expectations Help Latin America Weather the Oil Shock, 26/05/2026 .
- IBGE — IPCA fica em 0,82% em setembro, 09/10/2026 e painel explicativo de inflação do IBGE .
- UOL — Mercado interrompe série de altas e mantém previsão de inflação para 2026 em 5,22%, 19/10/2026 . Fonte secundária para o Focus; página oficial da pesquisa .
- Banco Central — Histórico: meta de inflação versus inflação efetiva .
- Choi, Furceri, Loungani, Mishra e Poplawski Ribeiro — Oil Prices and Inflation Dynamics: Evidence from Advanced and Developing Economies, IMF Working Paper, 2017 . Pesquisa de autores; não equivale a posicionamento oficial do FMI.
- Agência Petrobras — Petrobras informa sobre preços de diesel, comunicado referente a setembro de 2026 .
Leia também
Juros dos EUA no maior nível desde 2002: impactos para o Brasil